2026年9月,两则消息在光通信产业圈内引发震动。其一,高盛将2026至2028年全球光模块市场规模的预测值分别上调33%、81%和115%,2028年市场规模预期直指1485亿美元——这种幅度的上修在光通信研究史上极为罕见。其二,工信部正式印发《信息通信行业发展“十五五”规划》,明确将1.6Tb/s光传输系统、空芯光纤光缆等超大容量全光承载产品纳入国家算力基础设施顶层设计,到2030年智能算力规模目标锁定9800EFLOPS。
两则消息指向同一个底层逻辑:当AI算力集群从万卡向十万卡乃至更大规模演进,网络互连不再是被动的“配套环节”,而是决定系统性能与能效的“核心瓶颈”。光模块的订单能见度已延伸至2028年,光芯片的供需错配持续加剧,CPO、硅光、薄膜铌酸锂等新技术路线并行推进——这个行业正在经历的,不是一轮简单的景气周期,而是一场从“带宽升级”到“算力底座重构”的范式转移。
一、市场规模:上调幅度罕见的“预期重置”
全球光通信市场正在经历一轮罕见的预测上修。高盛在最新全球光模块报告中大幅上调行业预测,预计2026至2028年全球光模块市场规模将分别达到约677亿美元、1314亿美元和1485亿美元,较此前预测上调幅度分别达33%、81%和115%。同期出货量预计达5.48亿、6.91亿和7.29亿只,上修幅度分别为21%、31%和31%。
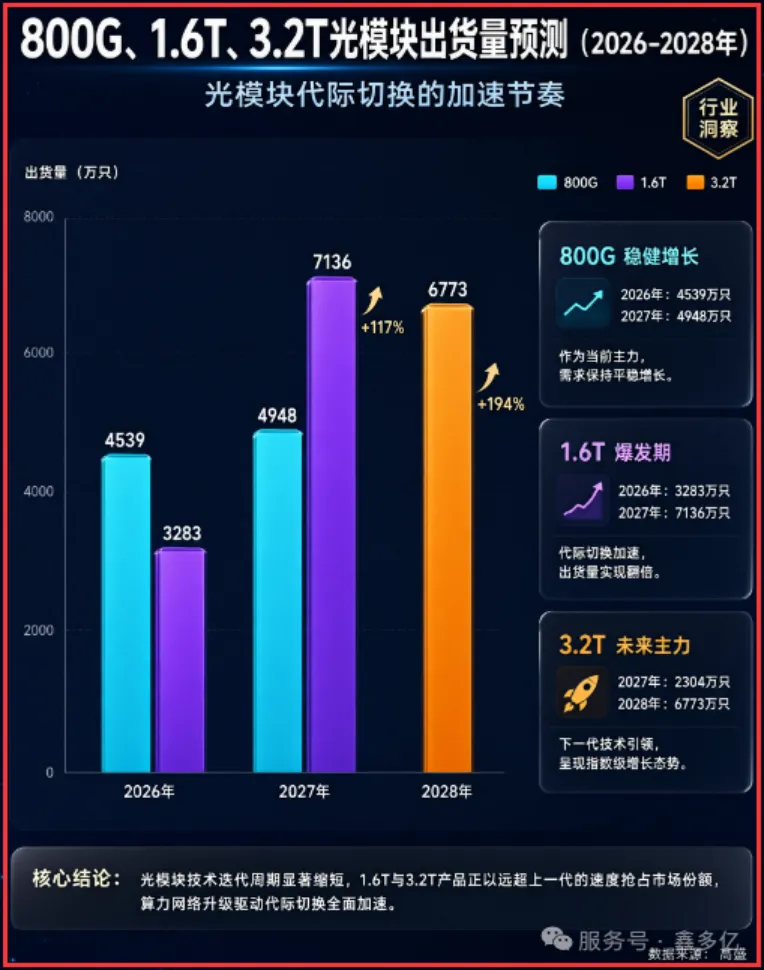
这轮上修的核心变量并非AI服务器数量的简单增长,而是AI服务器架构持续向高速互联方向演进。高盛指出,800G及以上光模块的2026至2028年出货量预计分别达7822万、1.44亿和1.71亿只,2026年同比增长166%,2027年再增84%,对应市场规模约452亿、1075亿和1295亿美元,三年年复合增长率约69%。Light Counting的数据同样印证了这一趋势:2026年800G和1.6T光模块合计市场规模有望达到146亿美元,占整体光模块市场约64%。
从需求侧看,Bloomberg数据显示2026年Meta、谷歌、亚马逊和微软四家美国公司的合计资本开支预计达6300至6700亿美元,同比增长约70%;中国算力基建投入达到5000亿元人民币水平。北美云厂商在最新财报中明确释放出AI算力持续加码的信号,资本开支规模显著超出市场此前预期。资本开支的“量级跃升”正在直接转化为光模块订单的“能见度延伸”——部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后。
中国厂商在全球格局中的主导地位进一步巩固。Light Counting数据显示,2026年一季度全球前六大光模块厂商中,中国占据四席;全球前十强中,中国占据七席,合计市场份额超过60%。中际旭创以28%至30%的市占率连续四年稳居全球第一,新易盛、华工科技、光迅科技分列全球第二、第五、第六。业绩层面,中际旭创2026年上半年营收417.78亿元,同比增长182.59%,净利润136.51亿元,增长241.70%;新易盛净利润75.29亿元,同比增长90.98%。
二、技术路线:多路线并行下的“分层竞争”
当前光通信技术演进呈现出鲜明的“分层并行”特征。800G规模化商用、1.6T快速上量、3.2T前瞻布局构成行业主线,硅光、LPO、NPO、CPO等新技术路线并行推进,推动网络带宽与传输效率持续提升。
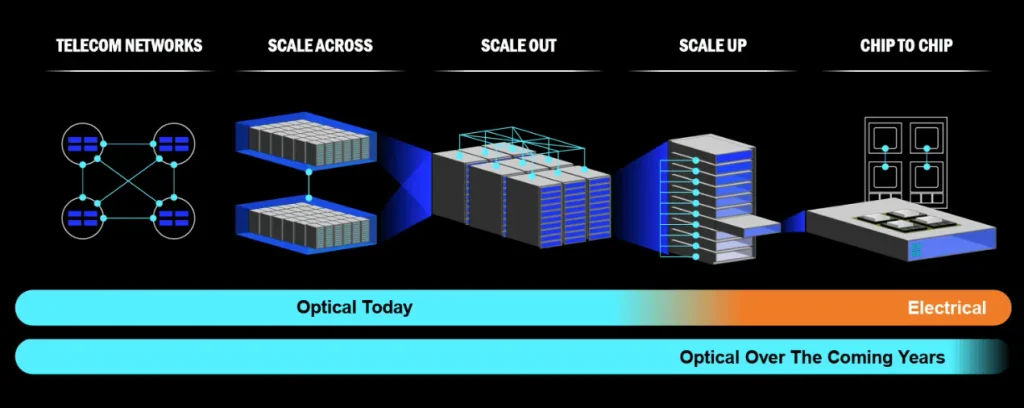
可插拔光模块与CPO:并行而非替代。市场对CPO快速取代可插拔光模块的担忧存在明显预期差。可插拔和CPO并非对立或完全替代的关系,而是两条可以并行的道路。CPO的主要场景在Scale-up(柜内互联),由芯片厂商推广;而在可插拔的主场景Scale-out(柜外互联),云服务提供商更倾向于解耦方案,未来两到三年乃至更长时间可插拔光模块仍为主流需求。LightCounting预计,CPO出货将从800G和1.6T端口开始,2026至2027年规模上量,但到2029年,800GCPO渗透率预计仅为2.9%,1.6TCPO渗透率为9.5%,3.2TCPO渗透率则有望高达50.6%。这意味着CPO的渗透将呈现“高速率先行”的结构性特征,而非全面替代。
硅光:确定性最高的技术兑现。硅光方案在400G/800G光模块市场占比已接近50%,明年交付的1.6T光模块中硅光占比将超过一半。中信证券预测,2027至2028年1.6T光模块有望接力800G成为主流,而“只有硅光方案能够满足这样大批量快速增长的市场需求”。国调基金于2026年9月完成对芯速联光电的战略投资,后者已实现从硅光芯片设计、外延工艺到模块封装测试的垂直整合,800G/1.6T硅光芯片及模块具备量产能力。国家资本直接出手芯片环节,标志着硅光已从实验室概念进入量产兑现期。
薄膜铌酸锂与空芯光纤:面向下一代的技术押注。薄膜铌酸锂被资本视为突破现有方案速率与能耗天花板的下一代光子核心材料,铌奥光电已实现800G/1.6T/3.2T IMDD光芯片的规模化商业应用。空芯光纤方面,微软计划2026年底前在Azure全球网络部署1.5万公里空芯光纤,亚马逊云科技已在旗下10个核心数据中心部署空芯光纤连接。这两条路线虽尚未进入大规模商用阶段,但代表了光通信从“材料替代”到“架构重构”的长期演进方向。
三、政策东风:“十五五”规划的系统性催化
2026年9月,工信部正式印发《信息通信行业发展“十五五”规划》,为光通信产业提供了系统性的政策框架。规划明确提出加快全国一体化算力网建设,构建“枢纽-区域-边缘”多层次算力设施体系,有序部署万卡、十万卡及以上智算集群,到2030年智能算力规模达到9800 EFLOPS。
在传输通道建设方面,规划提出部署400G及以上高速传输技术,建设光纤直达链路,推动100G光网设备下沉,并明确重点打造1.6Tb/s光传输系统、200G-PON光接入系统、空芯光纤光缆等超大容量全光承载产品。这意味着从骨干网到接入网的全链条升级正在被纳入国家算力基础设施建设的顶层设计。
更早发布的《“人工智能+信息通信”创新发展实施意见(2026—2028年)》则从技术攻关层面提出加强高端光电芯片和器件研发,明确高速光电芯片、全光交换器件、光电共封装器件等技术和产品研发验证方向。政策体系呈现出“顶层规划定方向、专项意见定技术路径、地方规划促落地”的协同格局——北京市“十五五”数字经济规划同步聚焦智算与算力网络,依托京津冀算力枢纽推动国产算力技术落地。
政策对光通信的催化效应体现在两个层面:一是需求端,算力基建投资直接拉动光模块、光纤光缆等产品的采购需求;二是供给端,国产光芯片和器件的研发支持加速了供应链自主可控进程。有机构判断,“光通信是算网融合的核心纽带,五年累计市场空间达数千亿元”。
四、趋势研判:三重结构性变化正在发生
趋势一:瓶颈从“模块组装”向“光芯片”转移。
1.6T光模块进入持续放量阶段,但供应链紧张的核心矛盾集中在上游高端光芯片。EML芯片作为传统高速光模块的发射核心,技术壁垒最高、供应最紧;大功率CW激光器、200 GPD同样短缺;高精度透镜、磷化铟衬底材料产能也存在缺口。光芯片占光模块成本已达30%至60%,在800G/1.6T升级下或超70%。利润正从模块组装环节向上游芯片环节迁移。国内6英寸磷化铟衬底国产化率不足5%,而磷化铟衬底需求从2025年的200至210万片提升至2026年的260至300万片,有效产能仅提升至75万片左右,供需错配显著。
趋势二:互联架构从“光电分离”向“光电融合”演进。
为解决高速率下的功耗与信号完整性问题,NPO方案正加速推动光引擎向交换芯片侧靠近,CPO技术逐步从实验室验证走向小批量交付。TrendForce集邦咨询预估,CPO在AI数据中心光通信模块的渗透率将从2026年的约0.5%逐年成长,到2030年有望达35%。万联证券指出,NPO在2027年有望小规模量产、2028年大规模放量,正成为国内企业抢攻下一阶段光互联的主战场。光组件正从“配套零件”升级为AI算力的“核心瓶颈”。
趋势三:供应链竞争从“产能扩张”转向“资源锁定”。
光模块行业进入“产能抢跑、供给受限、技术迭代、格局重构”的新阶段。“锁订单”、“锁物料”成为行业展会调研的关键词。头部厂商正通过预付货款、锁定协议等方式提前备货上游稀缺物料,部分企业在建工程规模同比大幅攀升。广发证券通信行业首席分析师判断,2026至2027年光模块行业有较高景气度,供不应求局面预计至少持续到2028年。这意味着未来两到三年内,产能≠交付能力,供应链资源卡位能力才是核心竞争力的分水岭。
更深层的变化在于,光通信的角色正在发生根本性跃迁——从算力网络的“配套设施”升级为AI基础设施的“独立投资主线”。在Scale-out与Scale-up并行演进的算力集群架构下,网络互连正成为制约系统性能与能效的核心环节。行业预判,2030年6.4T、12.8T高速光模块将全面普及,铜缆彻底退出短距高速互联;至2034年,光引擎将深度嵌入计算芯片,最终实现计算、存储、光子互连一体化。光通信产业的长期叙事,正从“带宽升级”走向“算力底座重构”。